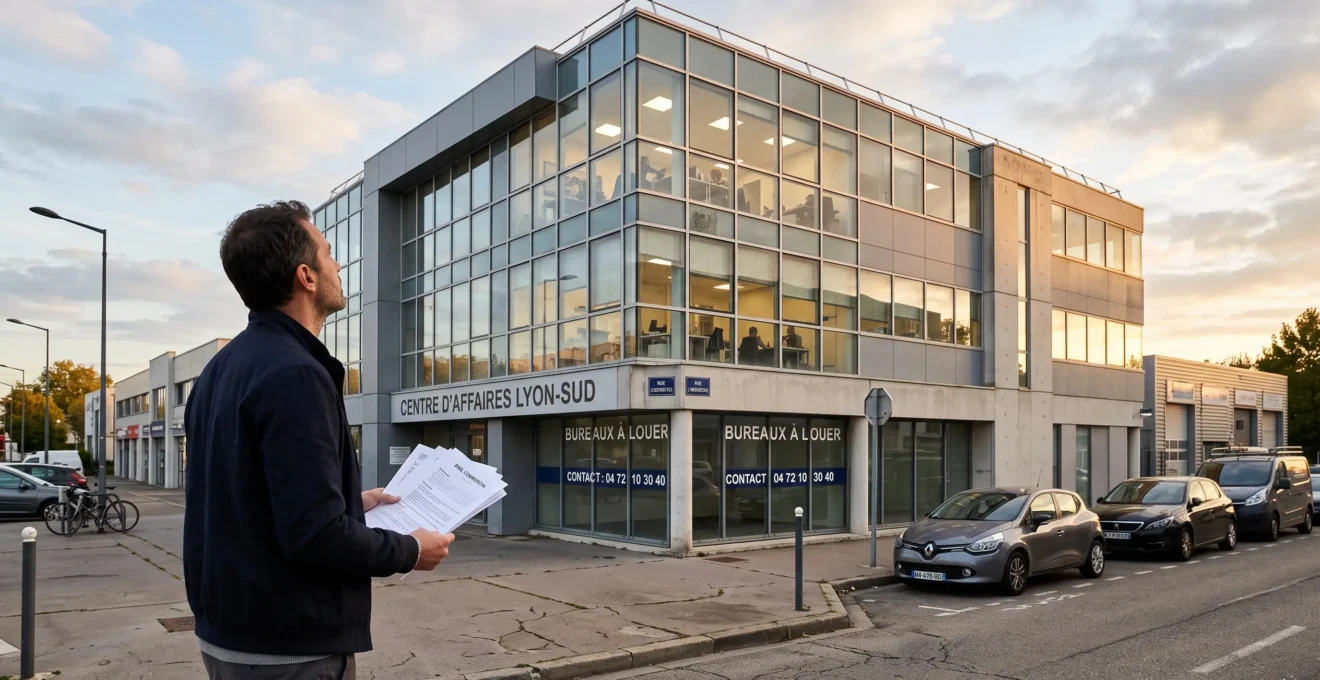
Viser 4 000 € de rente nette mensuelle en immobilier d’entreprise, c’est viser 48 000 € de revenus annuels nets après charges, taxe foncière, frais de gestion et fiscalité de la structure détentrice. À un rendement net moyen de 5 %, cela représente un capital travaillant de l’ordre de 960 000 €, hors frais d’acquisition. L’objectif se construit rarement en une opération unique : il se bâtit sur 10 à 15 ans, par briques successives, en combinant effet de levier bancaire, choix fiscal structurant et sélection rigoureuse des locataires. Les leviers décisifs sont connus : arbitrage centre/périphérie, détention en SCI à l’IS, qualité du bail 3-6-9, diversification des signatures et anticipation de la revente. Les sections suivantes déroulent la méthode, depuis le choix de la famille d’actifs jusqu’à la stratégie de liquidation d’un local sur un marché peu profond.
Les décisions structurantes d’un portefeuille professionnel à 4 000 €/mois
- Capital cible d’environ 950 000 à 1 100 000 € selon le rendement net retenu et la fiscalité de la structure.
- SCI à l’IS généralement adaptée à l’immobilier professionnel pour amortir le bien et optimiser la trésorerie des premières années.
- Le bail 3-6-9 engage juridiquement neuf ans mais le preneur peut sortir tous les trois ans : la vraie sécurité vient de la solidité du locataire.
- Diversification à construire par signatures et secteurs, pas uniquement par nombre de biens.
- Stratégie de sortie à définir dès l’achat : typologie d’acquéreur, qualité du bail, dossier vendeur prêt.
- Comment investir dans l’immobilier professionnel pour sécuriser des baux 3-6-9 et diversifier votre patrimoine ?
- Pourquoi investir dans des bureaux en périphérie de métropole peut rapporter 7 % contre 3,5 % en centre-ville ?
- Pourquoi un bail commercial vous garantit 9 ans de revenus là où un bail d’habitation n’engage que 3 ans ?
- Comment acheter votre immobilier d’entreprise en SCI à l’IS pour optimiser l’amortissement et la transmission ?
- Local unique à 300 000 € ou immeuble de bureaux divisé en 5 lots : quelle stratégie de risque ?
- L’erreur des investisseurs opportunistes : acheter un immeuble de bureaux années 80 sans climatisation ni fibre
- Franchise nationale ou commerçant indépendant : quel locataire pour minimiser le risque d’impayé ?
- Comment revendre un local commercial ou un entrepôt en moins de 12 mois dans un marché peu liquide ?
Comment investir dans l’immobilier professionnel pour sécuriser des baux 3-6-9 et diversifier votre patrimoine ?
L’immobilier professionnel sécurise la rente par la durée du bail commercial, dont la durée minimale est fixée à neuf ans par le Code de commerce, et diversifie le patrimoine en apportant un revenu décorrélé du logement résidentiel. Pour viser 4 000 € nets par mois, la méthode consiste à partir de l’objectif de revenu, à retraiter toutes les charges, puis à en déduire le capital à immobiliser.
Le calcul inverse se structure ainsi : 4 000 € x 12 = 48 000 € de rente nette annuelle. Pour obtenir ce montant, il faut encaisser des loyers bruts bien supérieurs. Avec environ 25 à 35 % de frottements (charges non récupérables, taxe foncière à la charge du bailleur sur certaines quotes-parts, honoraires de gestion de 5 à 8 %, vacance moyenne, provisions travaux, puis fiscalité de la structure détentrice), un rendement brut de 7 à 8 % se transforme fréquemment en 4,5 à 5,5 % net. Le capital à mobiliser pour sécuriser 48 000 € nets oscille donc autour de 900 000 € à 1 100 000 €, selon la localisation, la typologie d’actif et le régime fiscal retenu.
La mécanique du bail 3-6-9 côté bailleur est cadrée par la loi. Depuis la loi du 18 juin 2014, le preneur dispose d’une faculté de résiliation à chaque échéance triennale, et toute clause y faisant obstacle est réputée non écrite, comme le rappelle une réponse ministérielle à Assemblée nationale sur la résiliation triennale du bail commercial. La sécurité apparente des neuf ans est donc partielle : le vrai facteur de stabilité est la solidité financière et opérationnelle du locataire, dont la défaillance peut annuler plusieurs mois de rente.
Trois familles d’actifs structurent le portefeuille : les bureaux, dont la liquidité dépend fortement de l’emplacement et des standards techniques ; les commerces, sensibles au flux piéton et à la vitalité de la zone de chalandise ; la logistique et les entrepôts, portés par la demande e-commerce mais exposés aux cycles économiques. Un portefeuille de rente mixe généralement deux de ces familles pour lisser les risques sectoriels.
La diversification ne se mesure pas au nombre de biens mais à la diversité des signatures. Deux locaux loués à des franchisés d’une même enseigne, ou à deux sous-traitants d’un même donneur d’ordre, ne diversifient quasiment rien : un seul choc sectoriel les affecte simultanément. Le test est simple : si une seule faillite peut mettre à l’arrêt plus de 25 % de la rente mensuelle, le portefeuille est concentré.
Les sections suivantes affinent chaque brique du calcul : prix d’entrée selon la localisation, cadre juridique du bail, choix de la structure fiscale, arbitrage entre lot unique et division, et conditions concrètes de revente.
Pourquoi investir dans des bureaux en périphérie de métropole peut rapporter 7 % contre 3,5 % en centre-ville ?
L’écart de rendement s’explique mécaniquement par le prix d’achat au mètre carré. En hyper-centre, la valeur vénale est tirée par la rareté foncière et la demande institutionnelle, ce qui comprime le rendement brut autour de 3 à 4 %. En périphérie bien connectée, le prix d’entrée est 2 à 3 fois plus faible pour des loyers de marché qui, eux, ne baissent pas dans la même proportion : le ratio loyer/prix remonte vers 6 à 7 %.
Mais ce rendement nominal n’a de sens qu’après retraitement. En périphérie, le bailleur supporte souvent davantage de charges non récupérables, des périodes de vacance plus longues et des travaux d’adaptation plus fréquents entre deux locataires. La bonne grille compare donc le rendement net après charges, travaux récurrents et vacance moyenne, et non le brut affiché par l’annonce.
Trois critères hiérarchisent une périphérie d’investissement :
- Accessibilité : proximité d’une gare, d’un échangeur autoroutier ou d’une ligne de transport structurante, et nombre de places de stationnement disponibles.
- Bassin d’emploi : densité d’entreprises installées, dynamique de création d’activité, présence d’un pôle économique identifié.
- Niveaux de loyers de marché : montants réellement signés sur les 24 derniers mois, pas les prix affichés dans les annonces non commercialisées.
Une périphérie mal desservie peut afficher un rendement théorique de 8 %, mais le délai moyen de commercialisation s’y étire parfois à 9 ou 12 mois. Une seule vacance de six mois sur un loyer annuel de 24 000 € ampute la rente nette de 12 000 €, soit l’équivalent de deux ans de surperformance par rapport au centre-ville. Plus le rendement est élevé, plus le vivier d’acquéreurs à la revente est restreint : la liquidité est l’autre face de la pièce.
1 000 m²
Seuil au-delà duquel les bâtiments tertiaires sont soumis aux obligations de réduction des consommations énergétiques (−40 % en 2030, −50 % en 2040, −60 % en 2050) : un critère à intégrer dès l’achat d’un bureau en périphérie, où les biens anciens dominent.
Décret n° 2019-771 du 23 juillet 2019, synthétisé dans un guide sur les obligations du décret tertiaire.
Sur un horizon de 15 ans, le rendement courant ne constitue qu’une partie du retour total. La valorisation du bien à la revente dépendra autant de la qualité du bassin d’emploi que du maintien de la demande locataire. L’arbitrage rendement/valorisation doit donc être explicité : viser 7 % en périphérie avec un espoir de plus-value modeste n’a pas la même logique patrimoniale que viser 4 % en zone tertiaire établie avec une capitalisation attendue.
Le choix de la zone conditionne également la nature du bail à négocier : plus la demande locataire est tendue, plus les clauses protectrices du bailleur sont acceptées par le preneur.
Pourquoi un bail commercial vous garantit 9 ans de revenus là où un bail d’habitation n’engage que 3 ans ?
Le bail commercial a une durée minimale de neuf ans et confère au locataire un statut protecteur, la propriété commerciale, qui engage juridiquement les deux parties dans la durée. Le bail d’habitation vide, lui, est généralement conclu pour trois ans renouvelables, avec une faculté de résiliation du locataire à tout moment moyennant préavis. La différence de visibilité pour le bailleur est donc structurelle.
Côté bailleur, cette durée longue sécurise la projection de revenus, mais elle est conditionnelle. Le preneur commercial peut quitter les lieux à chaque échéance triennale avec un préavis de six mois, et une résiliation anticipée reste possible en cas d’accord ou de défaillance. En contrepartie, il bénéficie d’un droit au renouvellement du bail à son terme ou, à défaut, d’une indemnité d’éviction compensant la perte de son fonds de commerce, comme le rappelle un guide LegalPlace sur la propriété commerciale.
Une comparaison synthétique éclaire les écarts opérationnels :
| Critère | Bail commercial 3-6-9 | Bail d’habitation vide |
|---|---|---|
| Durée minimale | 9 ans | 3 ans (bailleur personne physique) |
| Sortie du locataire | Tous les 3 ans, préavis 6 mois | À tout moment, préavis 1 à 3 mois |
| Révision du loyer | Triennale, encadrée par un indice de référence | Annuelle, encadrée par un indice de référence |
| Fin de bail à l’initiative du bailleur | Possible avec paiement d’une indemnité d’éviction | Possible pour motifs légaux limités |
| Garanties habituelles | Dépôt de garantie, caution solidaire, parfois garantie à première demande | Dépôt de garantie, caution personne physique ou dispositif public |
L’effet d’une vacance locative sur la rente est brutal. Sur un loyer annuel de 30 000 €, trois mois de vide locatif représentent 7 500 € de rente perdue, soit environ 15 % du revenu net annuel attendu. La qualité du locataire devient alors un levier aussi puissant que le niveau du loyer : un preneur solvable à 95 % du prix de marché vaut mieux qu’un preneur fragile au prix fort.
La sécurisation passe donc par la négociation contractuelle avant signature. Les clauses à prioriser sont :
- Garantie solidaire de la société mère ou cautionnement personnel du dirigeant lorsque le preneur est une structure récente.
- Dépôt de garantie équivalent à au moins trois mois de loyer HT HC.
- Clause de destination des locaux suffisamment précise pour éviter une déspécialisation ultérieure non maîtrisée.
- Charges récupérables listées limitativement, conformément aux dispositions applicables aux baux commerciaux.
- Modalités de révision indexées sur l’indice adapté à l’activité (commerces vs activités tertiaires).
Attention toutefois aux clauses qui tenteraient d’interdire au preneur de résilier à l’échéance triennale : elles sont réputées non écrites et peuvent fragiliser l’édifice contractuel. Mieux vaut sécuriser la rente par la qualité de la signature que par des verrous juridiques inopérants.
La solidité du cadre juridique étant acquise, la question suivante est de choisir la bonne enveloppe de détention pour transformer cette rente en revenu net optimisé.
Comment acheter votre immobilier d’entreprise en SCI à l’IS pour optimiser l’amortissement et la transmission ?
La SCI soumise à l’impôt sur les sociétés permet d’amortir comptablement le bien, c’est-à-dire de déduire chaque année une fraction de sa valeur du résultat imposable, sans sortie de trésorerie. Cette mécanique réduit fortement l’impôt pendant la phase de détention, ce qui améliore la rente nette perçue par la société, puis par l’associé. Elle a un revers : à la revente, la plus-value est calculée sur la valeur nette comptable, elle-même diminuée par les amortissements déduits.
Concrètement, les amortissements déduits réduisent la valeur nette comptable du bien, ce qui augmente d’autant la plus-value imposable à la revente, comme le détaille un guide LegalPlace sur l’amortissement en SCI à l’IS. L’arbitrage se joue donc sur l’horizon de détention et le projet patrimonial.
Le choix SCI IR vs SCI IS n’est jamais universel. Les critères de décision à poser avant structuration :
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Amortissement du bien | Non déductible | Déductible du résultat imposable |
| Imposition des revenus | Revenus fonciers au taux marginal + prélèvements sociaux | Impôt sur les sociétés sur le résultat net |
| Trésorerie pendant la détention | Plus faible si TMI élevé | Plus élevée les premières années |
| Plus-value de revente | Régime des plus-values immobilières des particuliers, avec abattements pour durée de détention | Plus-value professionnelle sur valeur nette comptable, souvent plus lourde |
| Transmission par parts | Possible, mais revenus imposés chez les donataires | Facilitée, les parts incorporent l’effet des bénéfices mis en réserve |
Pour un investisseur à TMI élevé qui finance ses acquisitions à crédit sur 15 à 20 ans, la SCI à l’IS libère la trésorerie nécessaire au remboursement de l’emprunt pendant les premières années, là où l’IR peut créer un déficit de cash. Pour un investisseur en phase de retraite déjà peu fiscalisé, l’IR peut au contraire rester compétitif.
La transmission constitue l’autre levier majeur. La détention via des parts sociales permet d’organiser des donations progressives en utilisant les abattements prévus par le droit des mutations à titre gratuit, dont les montants et conditions évoluent régulièrement. Un chiffrage précis avec un notaire ou un conseil en gestion de patrimoine est indispensable avant toute structuration.
Checklist avant de constituer une SCI à l’IS pour détenir du professionnel
- Calculer le résultat prévisionnel sur 10 ans avec et sans amortissement, en intégrant intérêts d’emprunt et travaux.
- Comparer le TMI personnel actuel au taux effectif d’IS pour mesurer l’écart réel d’imposition.
- Chiffrer la plus-value de revente attendue dans les deux régimes à horizon 10 et 15 ans.
- Valider avec un expert-comptable le plan comptable, le mode de rémunération éventuelle du gérant et le régime social associé.
- Documenter le projet de transmission (donations échelonnées, démembrement de parts) auprès d’un notaire avant signature des statuts.
Les contraintes de l’IS sont souvent sous-estimées : tenue d’une comptabilité commerciale, dépôt des comptes, gestion de la rémunération éventuelle du gérant, et surtout risque de double imposition lors de la sortie des fonds (IS au niveau de la société, puis fiscalité des dividendes au niveau de l’associé). Ces frottements ne disqualifient pas le dispositif, mais ils imposent de ne pas raisonner uniquement sur l’économie d’impôt des premières années.
Une fois la structure arrêtée, reste à décider de la taille et de la granularité des biens à loger dans cette SCI.
Local unique à 300 000 € ou immeuble de bureaux divisé en 5 lots : quelle stratégie de risque ?
Un local unique à 300 000 € loué à un seul preneur concentre toute la rente sur une signature : en cas de départ, la vacance atteint 100 %. Un immeuble de bureaux divisé en 5 lots loués à 5 locataires différents étale ce risque : la défaillance d’un preneur ne retire que 20 % de la rente. En contrepartie, le divisé multiplie les baux à gérer, les états des lieux, les commercialisations et les coûts administratifs.
Les coûts cachés du divisionnement sont rarement bien chiffrés par les investisseurs. Création réglementaire des lots en copropriété, pose de compteurs individuels, mise aux normes de chaque unité, honoraires de syndic si copropriété constituée, et parfois dépréciation unitaire des lots par rapport à l’immeuble entier : chaque poste grignote le rendement théorique de la division.
La méthode d’arbitrage repose sur trois variables à chiffrer avant la décision :
- Capacité à absorber une vacance totale : si une vacance de 12 mois sur le local unique met en péril le remboursement de l’emprunt, le divisé devient préférable.
- Temps disponible pour la gestion : cinq locataires génèrent cinq fois plus d’interactions, de relances et de petits travaux ; sans gestionnaire externe, la charge devient significative.
- Objectif de revente : vente unitaire par lot ou vente globale en bloc, chacune ayant son propre marché d’acquéreurs.
Hypothèse à tester systématiquement : le divisé ne réduit le risque que si les lots sont réellement commercialisables séparément sur le marché local. Dans une périphérie où les entreprises recherchent des surfaces de 300 à 500 m², découper un immeuble en 5 lots de 100 m² peut créer de la vacance structurelle sur plusieurs lots.
Entre les deux stratégies existe une option intermédiaire souvent oubliée : l’immeuble entier loué à un utilisateur unique ou à un gestionnaire via un bail unique. Cette formule combine simplicité de gestion et absence de contraintes de copropriété, au prix d’une forte dépendance à une seule signature et d’une liquidité à la revente généralement plus étroite.
Quelle que soit la stratégie retenue, le second filtre indispensable est technique : un actif mal positionné sur ses standards d’usage détruit la rente plus vite que n’importe quelle décision de structure.
L’erreur des investisseurs opportunistes : acheter un immeuble de bureaux années 80 sans climatisation ni fibre
Un immeuble de bureaux des années 80 affiché à un prix très inférieur au marché local cache presque toujours une décote d’usage : absence de climatisation, raccordement internet limité, performance énergétique faible, parfois non-conformité PMR ou incendie. La décote compense un coût de mise à niveau élevé et une demande locataire restreinte, pas une opportunité pure.
Avant toute offre, une checklist technique doit être passée en revue :
- Climatisation réversible ou système de ventilation performant.
- Débit internet disponible, idéalement très haut débit par fibre optique.
- Accessibilité PMR aux étages et dans les sanitaires.
- Performance énergétique du bâtiment (diagnostic récent, consommations réelles).
- Sécurité incendie, désenfumage, issues de secours.
- État des façades, de la toiture et des équipements communs.
La dimension réglementaire est devenue centrale. Les obligations de réduction progressive des consommations d’énergie finale pèsent désormais sur les propriétaires et locataires de bâtiments tertiaires de plus de 1 000 m², avec des objectifs de −40 % en 2030, −50 % en 2040 et −60 % en 2050 par rapport à une année de référence, selon les textes applicables au décret tertiaire. Un immeuble énergivore acheté sans plan de rénovation peut devenir, à horizon 5 à 10 ans, un actif difficile à louer dans les conditions attendues. Les échéances et modalités précises étant susceptibles d’évoluer, un recoupement avec les textes officiels et un diagnostiqueur est recommandé avant tout engagement.
L’impact de la décote d’usage se mesure sur deux axes : loyer réellement signé (souvent 15 à 25 % sous le marché pour les biens non adaptés) et délai de commercialisation (souvent allongé de plusieurs mois). Un business plan sérieux doit intégrer plusieurs scénarios de vacance plutôt qu’un loyer optimiste unique, et provisionner les travaux de mise à niveau dès l’entrée au bilan.
Il existe une exception où la décote devient une vraie opportunité : les immeubles situés dans des zones en transformation urbaine, susceptibles d’un changement d’usage (reconversion partielle en logements, mixité, hôtellerie) ou d’une réhabilitation lourde avec repositionnement sur un segment supérieur. L’opération suppose alors de chiffrer précisément le coût des travaux, d’obtenir les autorisations d’urbanisme nécessaires et de modéliser la valeur de sortie après repositionnement.
Au-delà des murs eux-mêmes, la rente dépend ensuite de ceux qui les occupent, et le choix du type de locataire structure le risque d’impayé.
Franchise nationale ou commerçant indépendant : quel locataire pour minimiser le risque d’impayé ?
Une enseigne de franchise apporte un concept éprouvé, une notoriété et des procédures standardisées qui sécurisent partiellement l’exploitation du local. Un commerçant indépendant expose à un risque plus élevé de défaillance au démarrage, mais peut s’implanter durablement si son concept est adapté à la zone de chalandise. Dans les deux cas, le preneur juridique reste une entité locale dont la solidité financière doit être vérifiée indépendamment de la bannière.
Avant signature, une évaluation structurée du candidat preneur doit être conduite :
- Consultation des comptes récents (deux à trois derniers exercices) ou attestation de régularité fiscale et sociale.
- Analyse de l’expérience du dirigeant dans le secteur et sur une zone comparable.
- Vérification de l’adéquation du concept à la zone de chalandise : flux, concurrence, pouvoir d’achat local.
- Exigence d’une garantie personnelle du dirigeant ou d’un cautionnement proportionné au risque.
- Pour un franchisé, demande des éléments du contrat de franchise et de la santé financière du réseau.
Une garantie trop lourde peut dissuader les bons candidats et laisser le local vacant plus longtemps : l’arbitrage se fait au cas par cas, en pondérant la qualité de la signature et le coût d’opportunité d’une vacance prolongée.
La destination des locaux inscrite au bail mérite une attention particulière avec une enseigne franchisée. Les concepts imposent souvent une façade standardisée et des travaux spécifiques, qui peuvent valoriser le local tant que l’enseigne prospère, mais le dévaloriser si le réseau décline. Prévoir dès le bail des clauses claires de remise en état évite les contentieux à la sortie.
Un risque rarement évoqué : la défaillance d’un franchiseur peut précipiter simultanément la fermeture de plusieurs points de vente du même réseau. Un portefeuille concentré sur une même bannière, même bien située, s’expose à un choc corrélé. La règle de diversification s’applique donc aussi au niveau des enseignes : pas plus d’une signature liée à un même réseau dans un portefeuille de rente.
Avec un locataire solide installé, reste à anticiper dès l’achat la sortie du bien, car la liquidité conditionne la valeur réelle du portefeuille.
À retenir avant d’aborder la revente
- La valeur de revente d’un actif professionnel dépend autant du bail en place que du bien lui-même.
- Un bail ferme avec un locataire solide se vend plus vite et mieux qu’un local vacant au même prix.
- La stratégie de sortie doit être pensée dès l’acquisition, pas au moment de mettre en vente.
Comment revendre un local commercial ou un entrepôt en moins de 12 mois dans un marché peu liquide ?
Revendre un actif professionnel en moins de 12 mois sur un marché peu liquide suppose un prix calé sur des transactions récentes réellement comparables, un dossier vendeur complet immédiatement disponible, et une diffusion ciblée vers la bonne typologie d’acquéreur. La liquidité se construit à l’achat, pas au moment de la mise en vente : plus le ticket est élevé, plus la base d’acheteurs potentiels est restreinte.
Trois typologies d’acquéreurs structurent le marché professionnel, et chacune a ses propres critères :
| Profil | Ticket privilégié | Critère dominant |
|---|---|---|
| Investisseur particulier | De 150 000 à 600 000 € | Rendement net, bail en place, simplicité de gestion |
| Investisseur institutionnel | À partir de plusieurs millions d’euros | Qualité de signature, performance énergétique, emplacement |
| Utilisateur occupant | Variable, souvent 300 000 à 2 M€ | Adaptation du bâtiment à son activité, localisation |
La qualité du bail au moment de la vente conditionne directement la valorisation. Un bail ferme avec un locataire au bilan sain et un historique de paiement régulier sur plusieurs années se vend sensiblement plus vite qu’un bien vacant ou qu’un bail fragile. Anticiper la revente passe donc par la gestion courante du bail : archivage des quittances, suivi des révisions, maintenance documentée, et renégociation en bons termes si l’échéance triennale approche de la mise en vente.
Le plan d’action de vente s’articule en trois volets :
- Prix : calibré sur des transactions comparables réelles collectées auprès de notaires, de brokers spécialisés et de bases professionnelles, et non sur les espérances du vendeur.
- Dossier vendeur : baux et avenants, diagnostics à jour, comptes de charges des trois derniers exercices, historique fiscal, procès-verbaux d’AG en copropriété, autorisations administratives.
- Diffusion ciblée : réseaux spécialisés en immobilier d’entreprise, chasseurs d’actifs professionnels, contacts directs d’investisseurs connus sur le segment.
Un cas limite mérite d’être posé mathématiquement : vendre avec un locataire fragile en place ou résilier avant mise en vente. Résilier pour vendre vide expose à une vacance qui peut durer 6 à 12 mois sur un marché étroit. Vendre avec le bail en place en consentant une décote de 5 à 10 % et, le cas échéant, une garantie de loyer limitée dans le temps, peut coûter moins cher qu’une vacance prolongée. La comparaison des deux options doit être chiffrée avant toute décision.
L’étape suivante consiste à transposer ces principes sur une opération concrète : lister les biens accessibles dans votre zone cible, les passer au filtre de la grille d’analyse présentée ici, puis chiffrer la première brique de votre portefeuille sur 15 ans avec un conseil fiscal et un expert-comptable.
Combien d’années faut-il pour atteindre 4 000 €/mois de rente nette en immobilier d’entreprise ?
En utilisant l’effet de levier bancaire sur 15 à 20 ans et en réinvestissant une partie du cash-flow dans de nouvelles acquisitions, un investisseur disposant d’une capacité d’épargne significative peut viser cet objectif à horizon 10 à 15 ans. L’atteinte dépend du nombre d’opérations successives, de la qualité des rendements nets et de la rigueur de la gestion fiscale via la SCI à l’IS.
Peut-on démarrer un portefeuille professionnel avec moins de 100 000 € d’apport ?
Oui, en ciblant des locaux commerciaux ou de bureaux de petite surface en périphérie à des tickets de 150 000 à 300 000 €, avec un apport de 20 à 30 %. L’enjeu est de sécuriser un financement bancaire adapté à l’immobilier professionnel, qui exige généralement un apport supérieur à celui du résidentiel et une bonne lisibilité des revenus de l’emprunteur.
Faut-il déléguer la gestion à un professionnel ou gérer soi-même ?
Pour un ou deux biens de proximité, la gestion directe reste possible et préserve 5 à 8 % du loyer annuel. Au-delà de trois signatures ou en cas d’éloignement géographique, un administrateur de biens spécialisé en immobilier d’entreprise sécurise les quittancements, les révisions triennales et les relances, et libère du temps pour les acquisitions suivantes.
Qu’arrive-t-il à la rente en cas de défaillance du locataire ?
En cas de procédure collective du preneur, le bail peut être cédé à un repreneur ou résilié selon la décision de l’organe compétent de la procédure. Le dépôt de garantie et les cautions solidaires éventuellement obtenues à la signature deviennent alors des leviers essentiels pour limiter la perte de rente. Un provisionnement d’au moins 10 % du loyer annuel pour vacance et impayés est généralement prudent.
Les SCPI professionnelles peuvent-elles remplacer un portefeuille en direct ?
Les SCPI spécialisées en bureaux, commerces ou logistique offrent une mutualisation du risque et une gestion déléguée, au prix d’un rendement net souvent inférieur à celui d’une détention directe optimisée via SCI à l’IS. Elles peuvent utilement compléter un portefeuille en direct, notamment pour diversifier géographiquement, mais elles n’offrent ni l’effet de levier bancaire ni la maîtrise des arbitrages d’une détention personnelle.