Achat / vente
Acheter ou vendre un bien immobilier est bien plus qu’une simple transaction : c’est souvent l’une des décisions les plus importantes d’une vie. Entre l’émotion du coup de cœur, la complexité des documents juridiques et le poids des négociations, il est facile de se sentir dépassé. Cet article pilier a été conçu comme un point d’entrée complet pour comprendre l’achat et la vente immobilière dans leur ensemble, que vous soyez acheteur débutant ou vendeur qui se lance pour la première fois.
Comprendre le marché de l’achat et de la vente immobilière
Le marché immobilier fonctionne comme un grand équilibre entre l’offre et la demande. Quand les biens à vendre sont nombreux et les acheteurs rares, on parle de marché acheteur : les prix ont tendance à se détendre et les délais de vente s’allongent. À l’inverse, quand les biens se font rares, les vendeurs ont l’avantage et les prix montent.
Concrètement, cela signifie qu’un même appartement peut se vendre très vite dans une ville tendue où la demande dépasse l’offre, tout en restant plusieurs mois en vitrine dans une zone moins dynamique. Avant de vous lancer, il est donc essentiel d’observer votre marché local : consultez les prix affichés mais surtout les prix réellement obtenus, qui diffèrent souvent de 5 à 10 % du prix affiché.
Les différents types de biens et de transactions
Toutes les transactions ne se valent pas. On distingue généralement :
- L’achat dans le neuf : souvent avec des avantages fiscaux, mais des délais de livraison parfois longs.
- L’achat dans l’ancien : immédiatement habitable, mais nécessitant une vigilance sur l’état du bien et les travaux.
- La vente en viager : une solution particulière combinant bouquet initial et rente viagère.
- La vente entre particuliers : sans intermédiaire, économie sur les honoraires mais démarches plus lourdes à gérer soi-même.
Les grandes étapes d’une transaction immobilière
Une transaction immobilière suit un chemin balisé. Le connaître à l’avance permet d’éviter les mauvaises surprises, un peu comme un conducteur qui consulte sa carte avant un long trajet.
Côté acheteur : le parcours type
- Définir son budget : calculez votre capacité d’emprunt en tenant compte de l’apport, des revenus et de la règle des 35 % d’endettement maximum.
- Rechercher et visiter : multipliez les visites et préparez une liste de points de contrôle (humidité, orientation, isolation, charges de copropriété).
- Faire une offre : l’offre d’achat engage l’acheteur. Elle peut être au prix demandé ou négociée, avec justification (travaux à prévoir, défauts constatés).
- Signer l’avant-contrat : compromis ou promesse de vente, cette étape scelle l’accord des parties tout en laissant un délai de rétractation de dix jours à l’acquéreur.
- Obtenir le financement : le prêt immobilier doit être trouvé dans le délai prévu, généralement sous conditions suspensives qui protègent l’acheteur.
- Signer l’acte authentique : chez le notaire, c’est le moment où la propriété est officiellement transférée et où les clés changent de main.
Côté vendeur : préparer son bien et sa vente
Le vendeur a lui aussi son lot de préparatifs. Un bien bien préparé se vend plus vite et mieux, c’est un fait statistiquement établi : un logement en bon état et correctement valorisé se négocie souvent à quelques pour cent près du prix affiché.
- Réalisez un diagnostic de prix objectif en comparant les ventes récentes du quartier.
- Effectuez les petites réparations visibles : une poignée défectueuse ou un mur taché peuvent faire fuir un acheteur.
- Réunissez les documents obligatoires : diagnostics techniques (DPE, amiante, plomb, électricité, gaz selon les cas), règlement de copropriété, titres de propriété.
- Envisage un home staging léger : désencombrer et dépersonnaliser suffit souvent à donner une impression d’espace.
Le compromis et la promesse de vente : quelles différences ?
Ces deux avant-contrats créent souvent de la confusion, alors qu’ils poursuivent le même objectif : sécuriser l’accord avant l’acte définitif.
Le compromis de vente engage réciproquement les deux parties : le vendeur s’engage à vendre, l’acheteur à acheter, sous réserve des conditions suspensives (obtention du prêt, notamment). La promesse unilatérale de vente, elle, n’engage que le vendeur, qui réserve le bien à l’acheteur moyennant une indemnité d’immobilisation, souvent 5 à 10 % du prix.
Point de vigilance : l’avant-contrat doit être enregistré auprès de l’administration fiscale dans les dix jours. Le notaire s’en charge généralement, ce qui est une raison de plus de le faire intervenir tôt dans le processus.
Comprendre les frais : ce que coûte réellement une transaction
C’est LE point que les débutants sous-estiment systématiquement. Le prix affiché n’est jamais le prix tout compris.
Les frais de notaire
Appelés abusivement « frais de notaire », ces sommes comprennent en réalité les droits de mutation (taxes reversées aux collectivités locales), les émoluments du notaire et les débours. Elles représentent environ 7 à 8 % du prix dans l’ancien, contre 2 à 3 % dans le neuf. Un bien à 250 000 € implique donc environ 20 000 € de frais à l’ancien : mieux vaut le prévoir dès le calcul du budget.
Les honoraires d’agence
Lorsque la vente passe par une agence, les honoraires (souvent 3 à 5 % du prix) sont à la charge de l’acheteur ou du vendeur selon la mandatation. Dans les deux cas, le prix net vendeur doit toujours apparaître clairement sur l’annonce : c’est une obligation légale.
La négociation : comment s’y prendre ?
Négocier n’est pas une guerre, c’est une conversation préparée. Pour l’acheteur, l’argument le plus solide reste le chiffrage des travaux : devis à l’appui, une estimation de 15 000 € de rénovation justifie une offre à la baisse. Pour le vendeur, anticiper les objections en valorisant les points forts (exposition, absence de travaux, transport à proximité) permet de tenir son prix.
Les pièges à éviter lors d’un achat ou d’une vente
Après des années à accompagner des projets immobiliers, certaines erreurs reviennent avec une régularité frappante :
- Négliger les diagnostics : un DPE médiocre ou la découverte d’amiante après coup peut dévaloriser fortement le bien.
- Sous-estimer les charges de copropriété : consultez les procès-verbaux des assemblées générales pour repérer les travaux votés ou envisagés.
- Oublier la condition suspensive de financement : sans elle, l’acheteur risque de perdre son dépôt de garantie s’il n’obtient pas son prêt.
- Vendre sans mandataire qualifié : un mandat simple ou exclusif mal rédigé peut créer des zones d’ombre sur les honoraires et la durée.
- Céder à l’émotion : un coup de cœur ne doit jamais faire sauter l’étape de la vérification technique du bien.
Acheter pour habiter ou pour investir : les mêmes réflexes ?
Pas tout à fait. L’acheteur-occupant privilégiera le confort au quotidien : superficie, luminosité, proximité du travail ou des écoles. L’investisseur locatif, lui, raisonne en termes de rendement : prix d’achat, loyer potentiel, fiscalité et facilité de revente. Dans les deux cas, un principe reste vrai : c’est la localisation qui constitue le premier actif d’un bien immobilier, celle qu’aucune rénovation ne pourra modifier.
Conclusion : s’entourer des bonnes personnes
L’achat et la vente immobilière ne s’improvisent pas, mais ils ne sont pas réservés aux initiés. Avec une bonne compréhension des étapes, une estimation réaliste et les bons professionnels à vos côtés — notaire, agent immobilier, courtier — votre projet devient une suite d’étapes maîtrisées plutôt qu’un saut dans l’inconnu. Prenez le temps de vous former, posez toutes vos questions, et faites de votre transaction une réussite plutôt qu’une source de stress.
Comment rédiger des conditions suspensives dans votre compromis qui vous protègent vraiment ?
Un compromis de vente peut vous engager à acheter un logement alors même que votre financement, sa situation juridique ou certains travaux restent incertains. Les conditions suspensives servent précisément à encadrer ces risques : elles permettent, dans les circonstances prévues…
Lire la suite
Comment résister aux offres basses et vendre votre bien au juste prix sans le brader ?
Votre maison est affichée à 320 000 €. Après plusieurs visites, un acquéreur propose 280 000 €. Une différence de 40 000 € qui peut donner l’impression que votre patrimoine est dévalorisé, surtout lorsque vous avez entretenu et amélioré ce…
Lire la suite
Comment négocier le prix d’un bien immobilier pour économiser entre 10 000 € et 30 000 € ?
Face à un bien affiché à 280 000 €, la question n’est pas « jusqu’où oser descendre » mais « quelle marge réelle sépare ce prix d’une valeur de marché défendable ». Entre un vendeur qui a intégré 5 %…
Lire la suite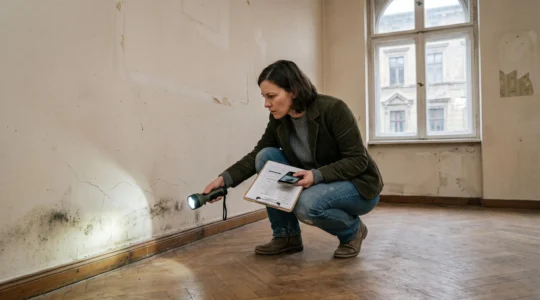
Comment repérer les vices cachés lors d’une visite immobilière sans être expert en bâtiment ?
L’achat d’un logement est souvent le projet d’une vie, mais il peut rapidement se transformer en gouffre financier. Face à la crainte légitime de passer à côté d’un défaut structurel majeur, capable d’engendrer plus de 20 000 € de travaux…
Lire la suite
Comment structurer votre projet d’achat immobilier pour éviter les erreurs de timing qui coûtent cher ?
Un primo-accédant qui lance ses visites avant d’avoir vérifié sa capacité d’emprunt perd en moyenne plusieurs semaines sur son projet, et parfois le bien convoité. L’ordre des étapes compte autant que leur contenu : définir ses critères avant de visiter,…
Lire la suite
Comment organiser votre recherche immobilière pour trouver le bon bien en moins de 3 mois ?
Trouver le bon bien en moins de trois mois n’est pas une question de chance ni de volume de visites. C’est une question de méthode. La plupart des acheteurs qui s’enlisent ont deux problèmes communs : ils lancent leur recherche…
Lire la suiteMaîtrisez le calcul du coût total de votre prêt immobilier
L’acquisition d’un bien immobilier représente un investissement majeur. Cependant, il est crucial de ne pas se limiter au montant affiché du prêt. En effet, le coût total d’un crédit immobilier englobe bien plus que le simple capital emprunté, un aspect…
Lire la suiteLa banque postale : analyse comparative des taux immobiliers proposés en 2024
L’acquisition d’un bien immobilier est un projet majeur. Le financement, et son coût, sont cruciaux. La Banque Postale, acteur bancaire important, offre des solutions de prêt. Contexte du marché immobilier et des coûts du crédit Le marché immobilier français évolue,…
Lire la suiteQuelle est la durée de validité des diagnostics immobiliers ?
Vous envisagez de vendre ou de louer un bien immobilier ? Assurez-vous que vos diagnostics sont à jour ! Les diagnostics immobiliers représentent des contrôles techniques réglementaires, essentiels pour informer les futurs occupants de l’état du bien et des éventuels…
Lire la suiteVente entre particuliers : rédigez une attestation en béton
Vendre un bien entre particuliers peut sembler simple, mais l’absence d’une attestation de vente correctement rédigée peut entraîner des complications. Imaginez : vous vendez votre vélo à un voisin, tout se passe bien, mais quelques semaines plus tard, il prétend…
Lire la suite